 Tin tức
Thị trường vàng và tỉ giá ngoại tệ hôm nay
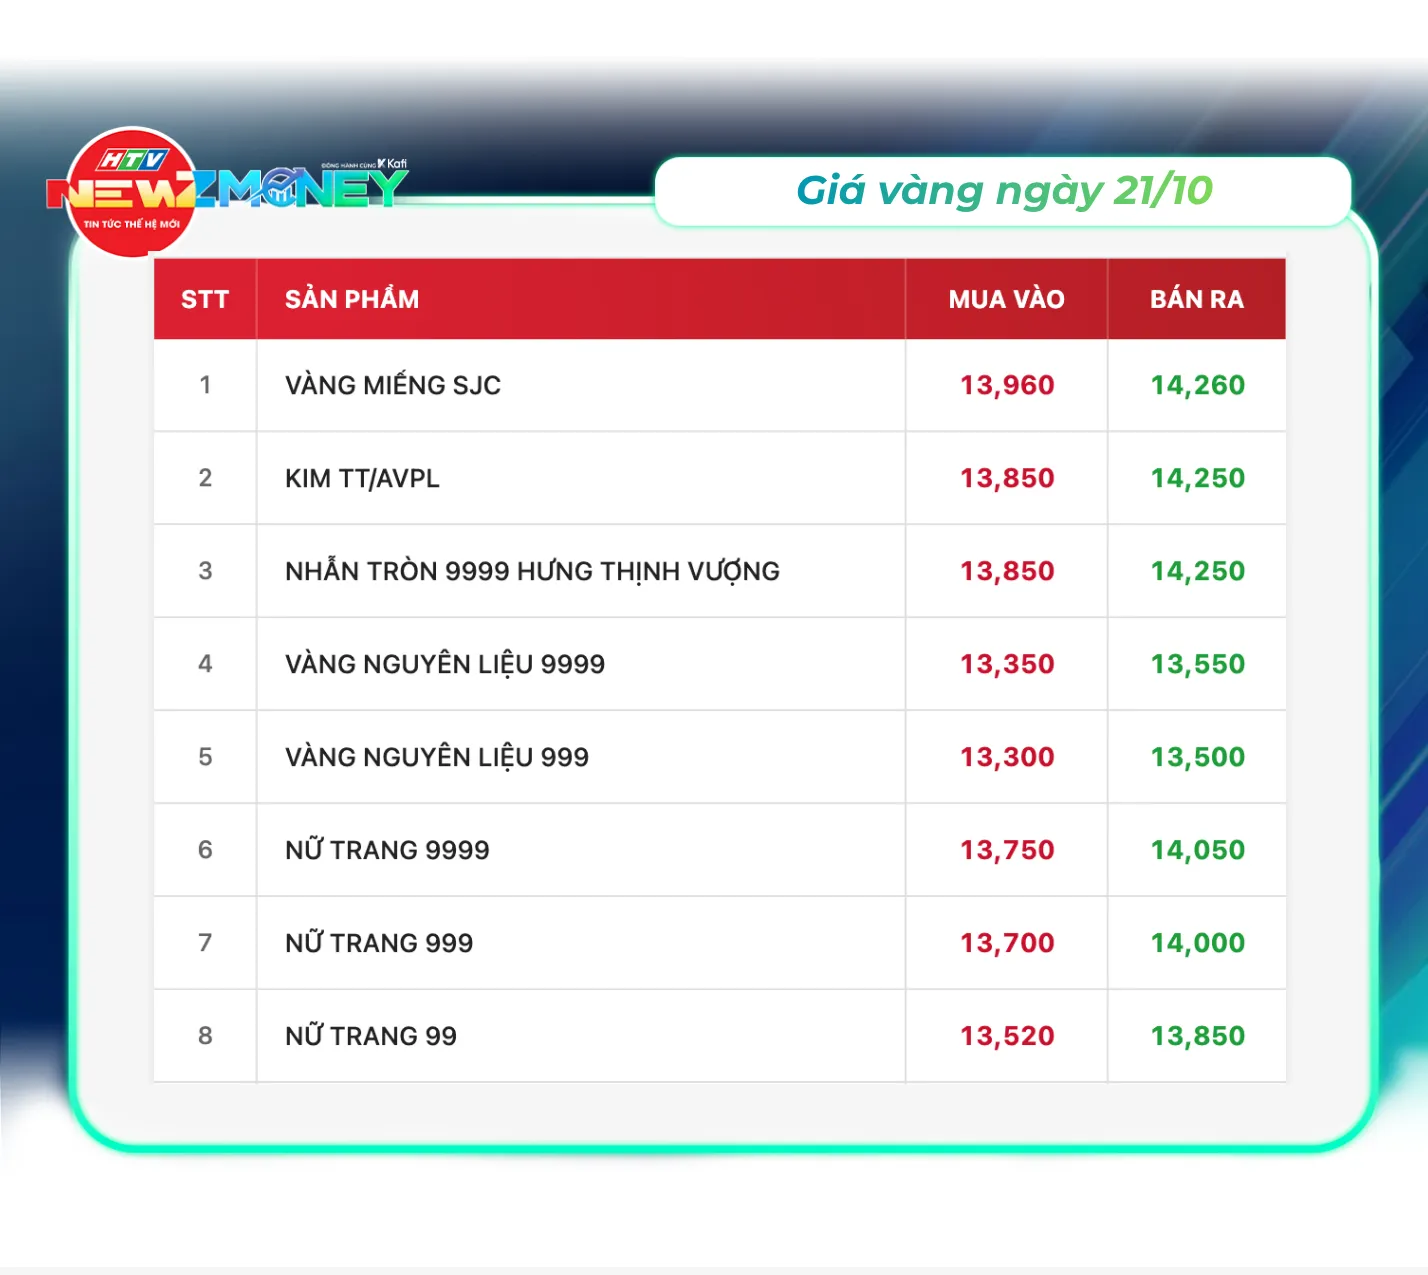
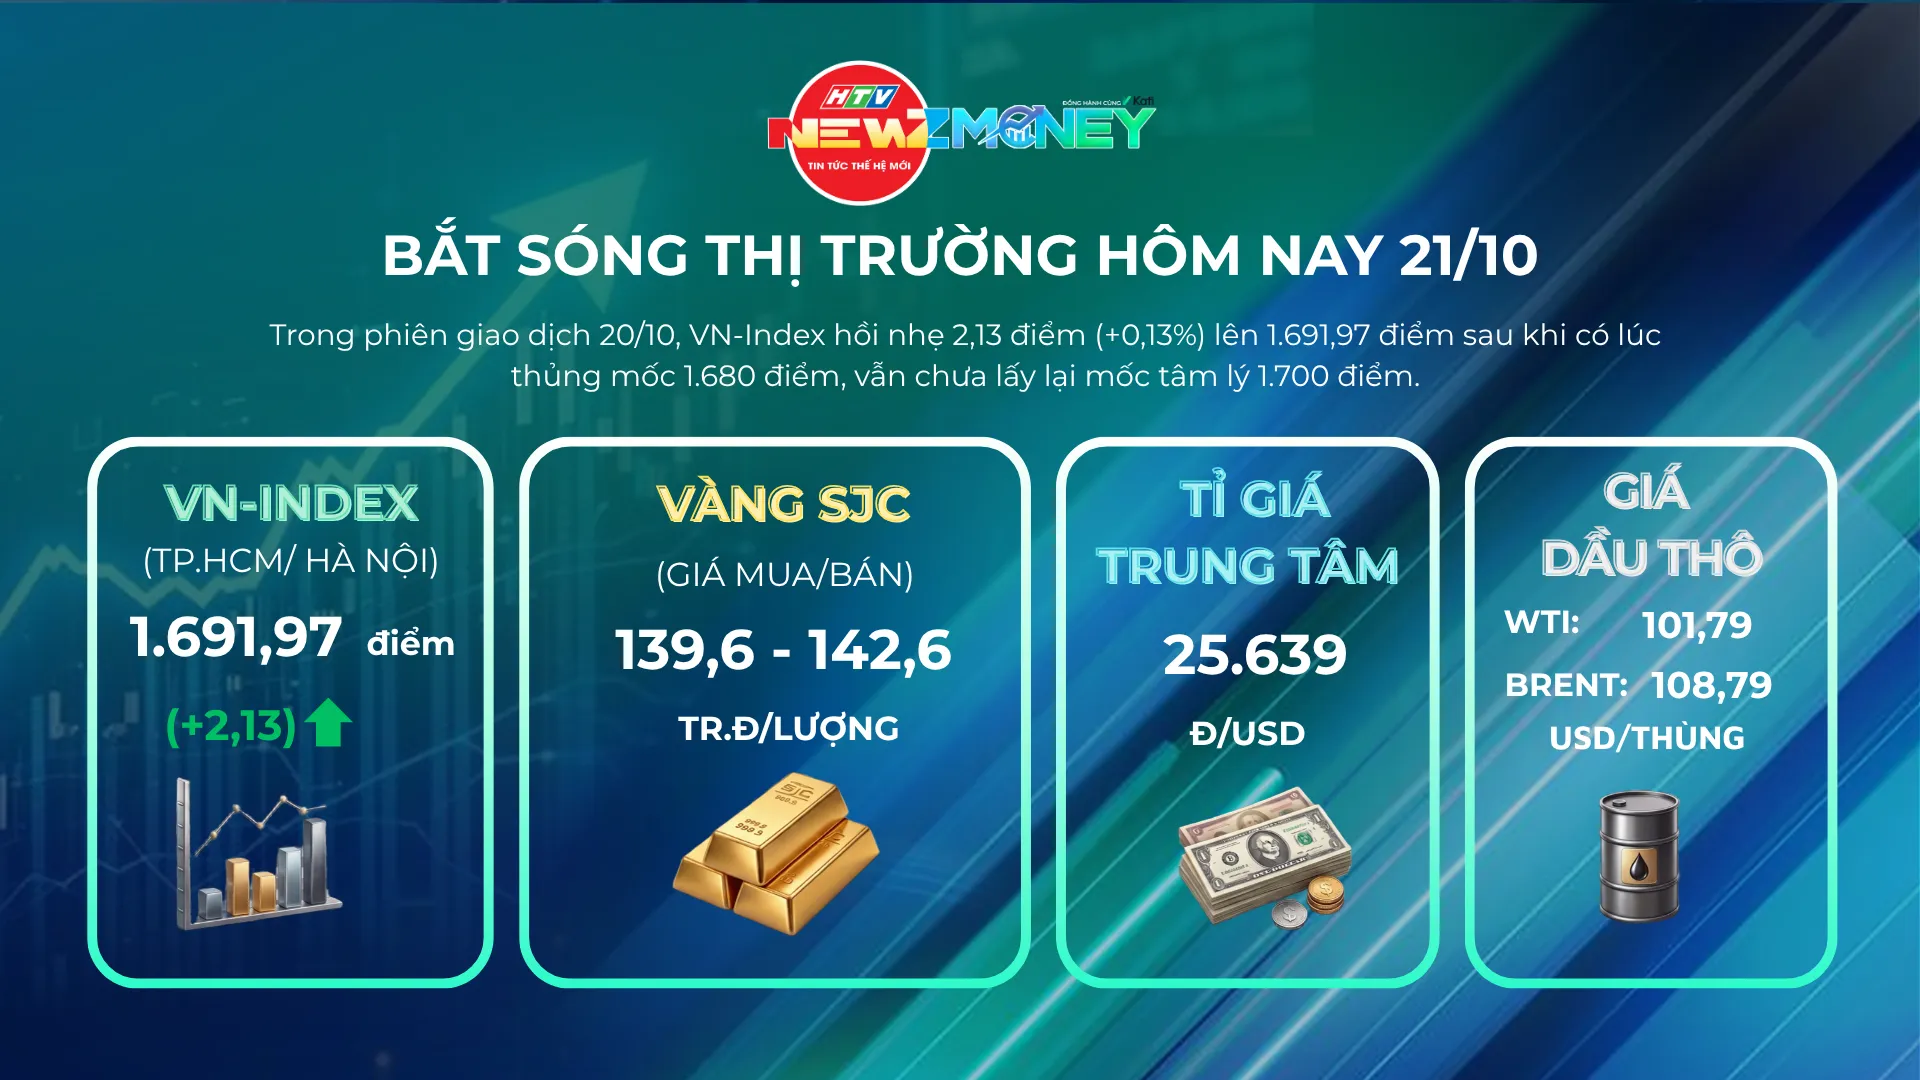
Vàng trong nước: Giá vàng miếng SJC sáng 21/10 tiếp tục xu hướng đi xuống tại nhiều doanh nghiệp kinh doanh vàng lớn. Giá vàng miếng SJC giảm phổ biến 500.000 đồng/lượng ở cả hai chiều mua vào và bán ra, đưa giá bán về 142,6 triệu đồng/lượng.
Tại SJC, giá vàng miếng được niêm yết ở mức 139,6 triệu đồng/lượng mua vào và 142,6 triệu đồng/lượng bán ra, giảm 500.000 đồng/lượng ở cả hai chiều so với phiên trước.
Vàng thế giới: Theo Kitco, giá vàng thế giới ghi nhận lúc 4g30 hôm nay theo giờ Việt Nam giao ngay ở mức 4,114 USD/ounce. Giá vàng hôm nay giảm 0,46% so với hôm qua. Quy đổi theo tỷ giá USD trên thị trường tự do (25.996 VND/USD), vàng thế giới có giá khoảng 129 triệu đồng/lượng (chưa tính thuế, phí). Như vậy, giá vàng miếng SJC đang cao hơn giá vàng quốc tế khoảng 13,5 triệu đồng/lượng.
Tỷ giá: Rạng sáng nay 21/10, Ngân hàng Nhà nước công bố tỷ giá trung tâm của đồng Việt Nam với USD tăng 6 đồng, hiện ở mức 25.639 đồng.
Thị trường xăng dầu hôm nay
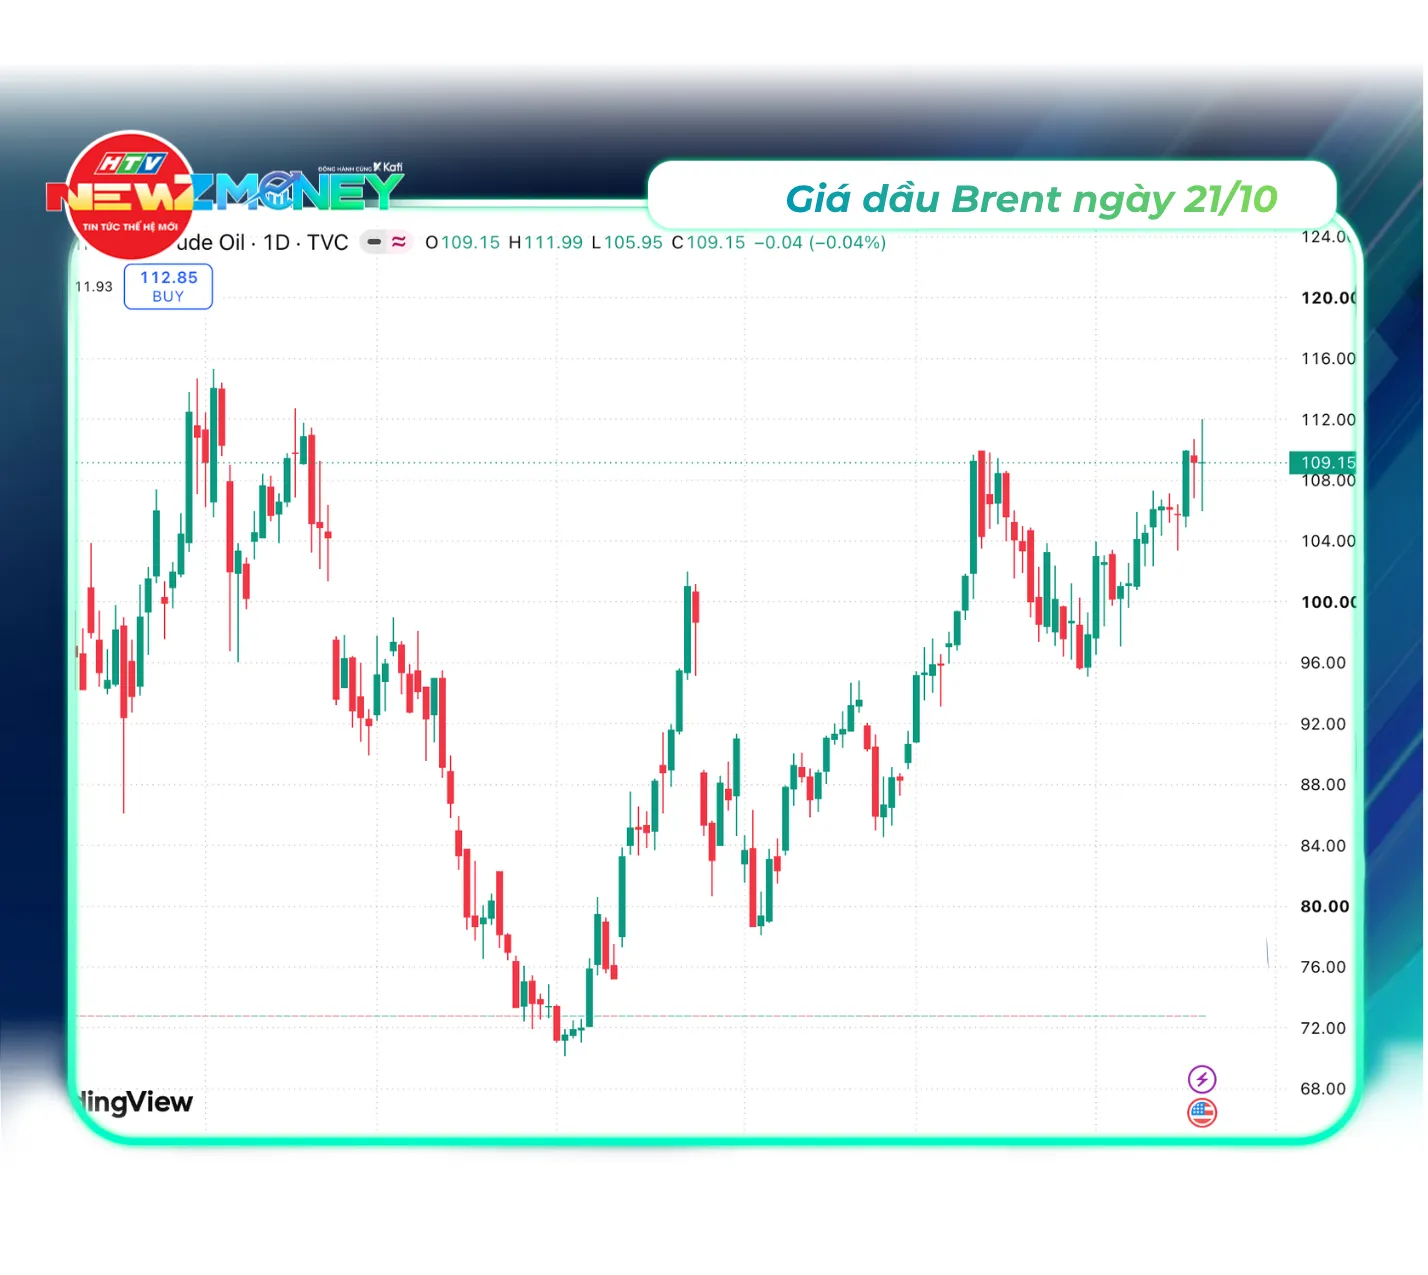
Giá dầu thế giới: Theo Reuters, kết thúc phiên giao dịch ngày 20/10, giá dầu Brent giảm 76 cent/thùng, tương đương 0,69%, xuống còn 108,79 USD/thùng. Trong phiên, giá dầu Brent có thời điểm đạt 111,99 USD/thùng, mức cao nhất trong 5 tháng.
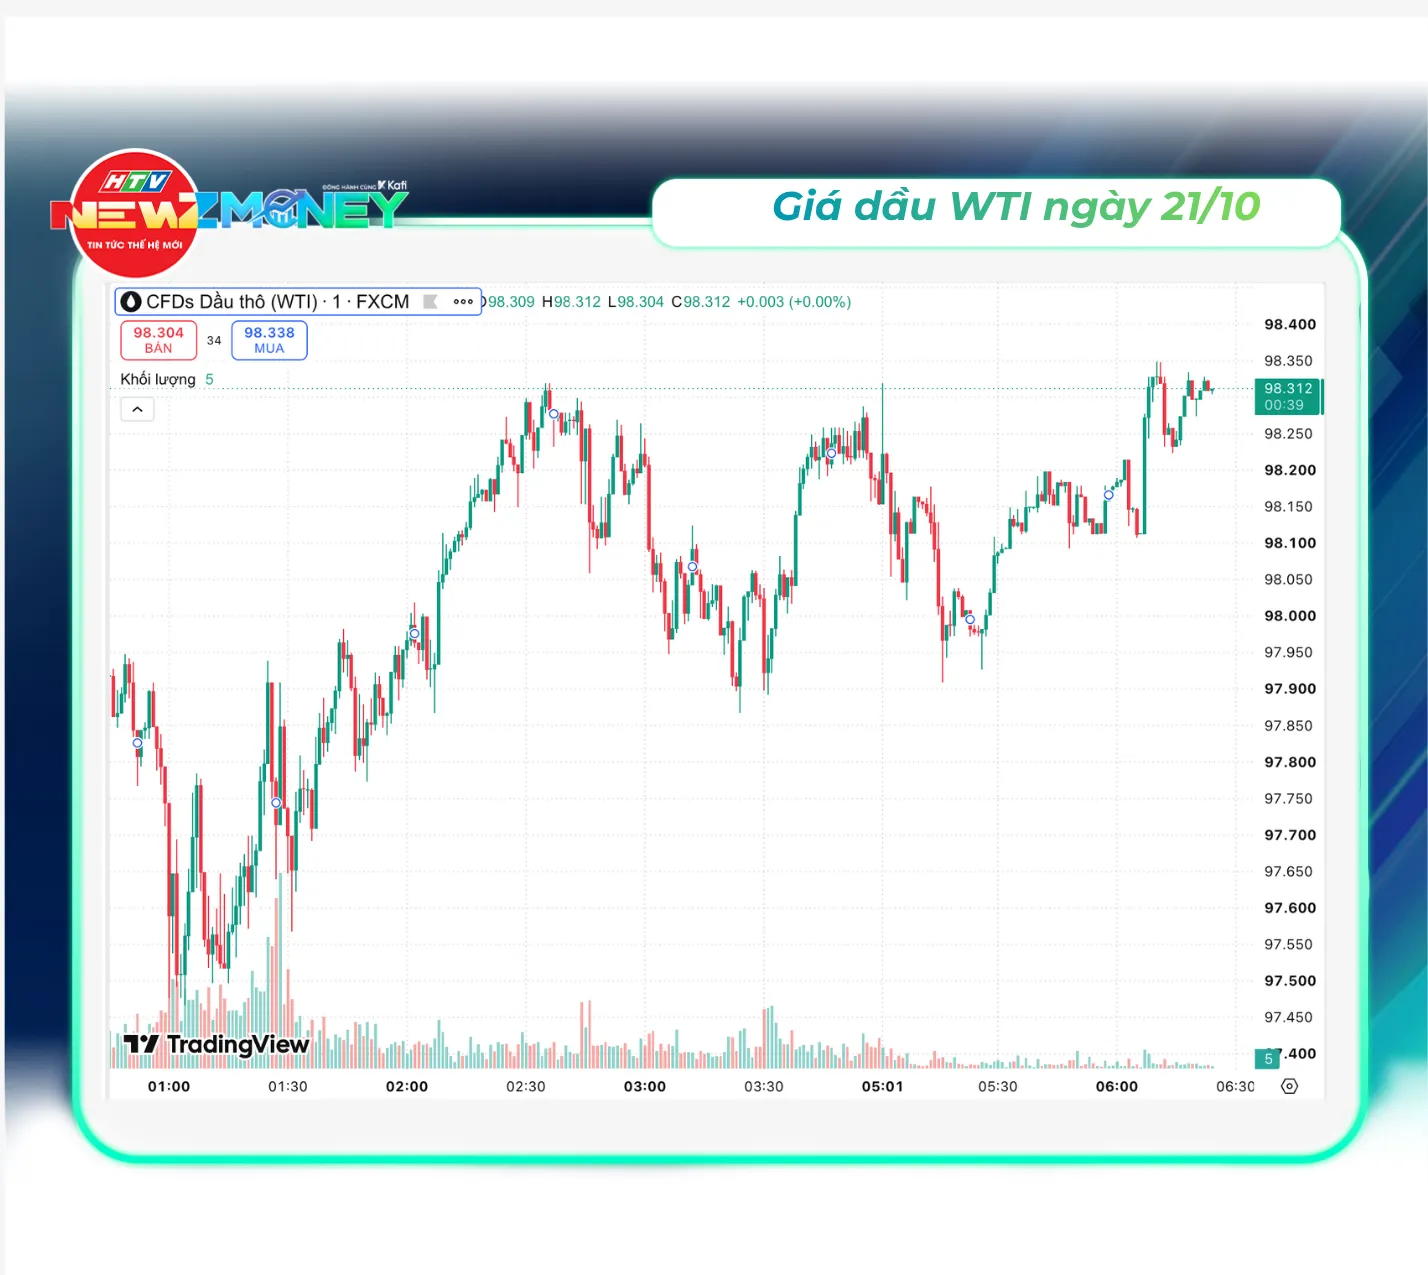
Giá dầu WTI trong hợp đồng giao tháng 11, đáo hạn vào ngày 20/10, chốt phiên giảm 1,87 USD/thùng, tương đương 1,8%, xuống còn 101,79 USD/thùng. Mức giá này thấp hơn đáng kể so với mức đỉnh 110,48 USD/thùng trong phiên. Trong khi đó, hợp đồng dầu WTI giao tháng 12 chốt phiên giảm 72 cent/thùng, xuống còn 97,82 USD/thùng.
Giá xăng dầu trong nước: Theo mức giá mới được công bố, giá bán các mặt hàng xăng dầu được điều chỉnh áp dụng mức trần cụ thể: xăng E5RON92 có giá không cao hơn 26.971 đồng/lít, trong khi xăng E10RON95-III được niêm yết không vượt quá 27.029 đồng/lít. Đối với nhóm nhiên liệu dầu, dầu diesel 0.05S có mức giá mới không cao hơn 29.106 đồng/lít và dầu mazut 180CST 3.5S được quy định không cao hơn 22.135 đồng/kg.
Thị trường tài chính, chứng khoán:
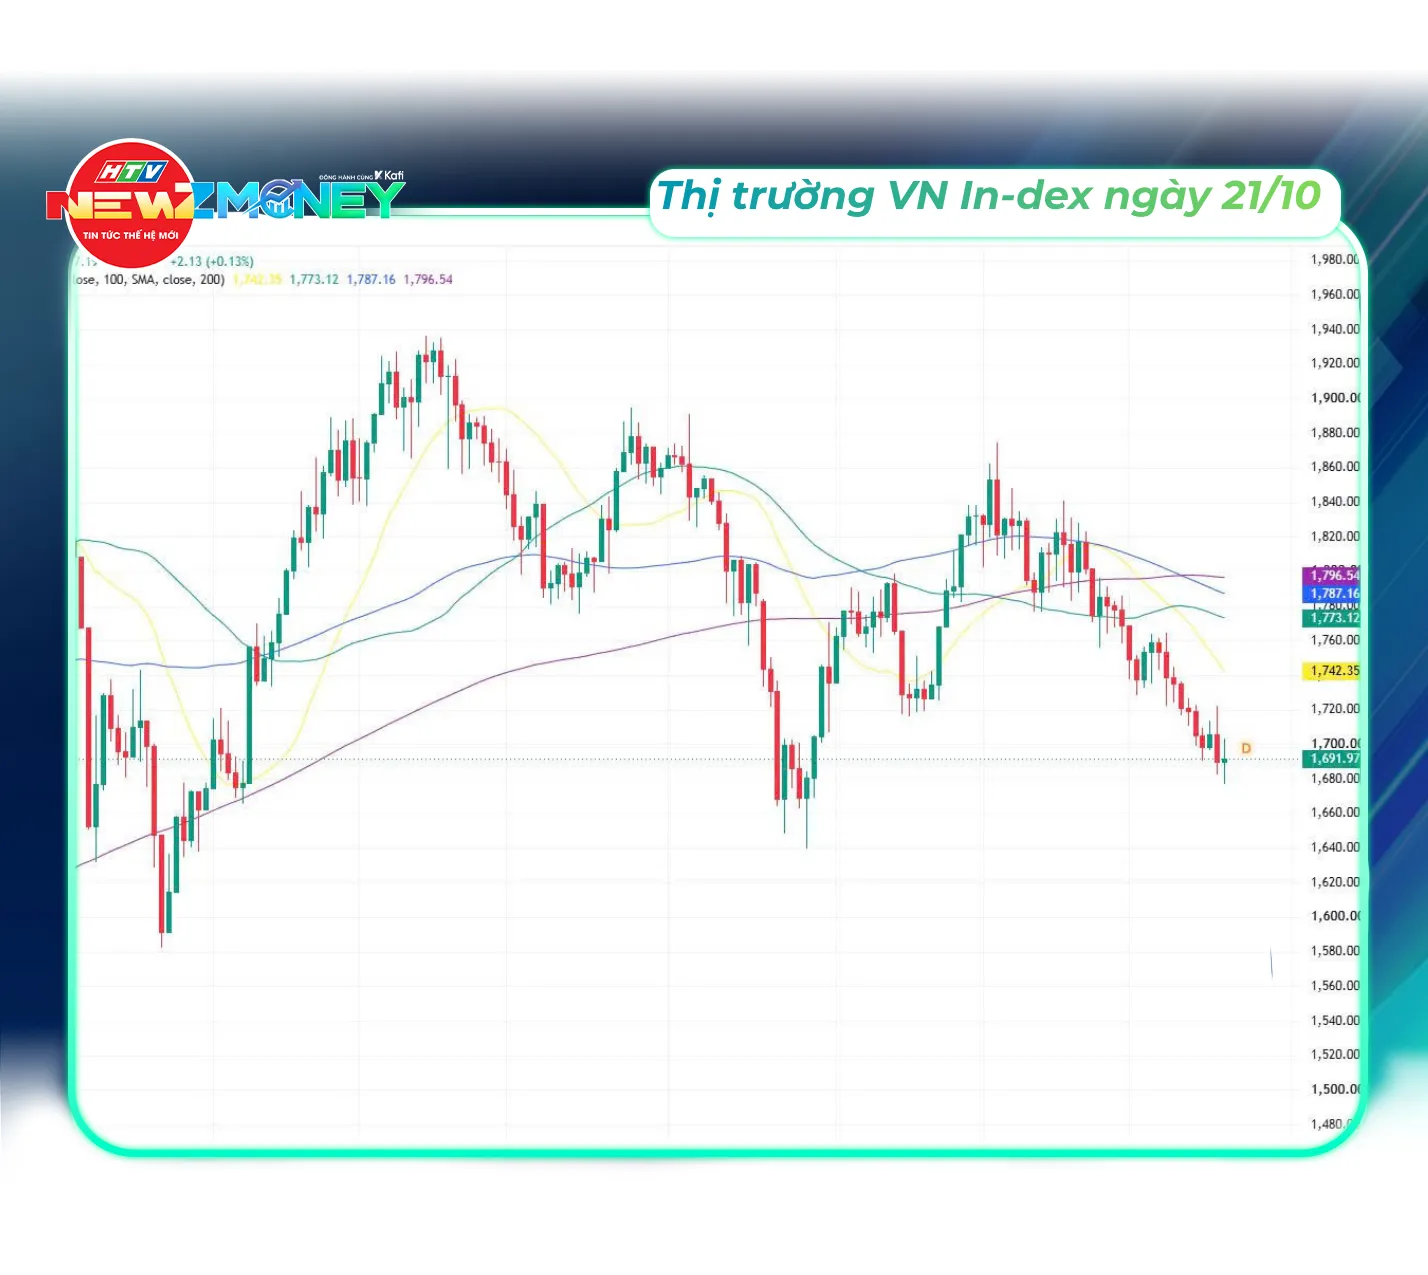
Trong nước: VN-Index đóng cửa phiên 20/10 tại 1.691,97 điểm, tăng 2,13 điểm (+0,13%) so với phiên 19/10 (1.689,84 điểm), vẫn nằm dưới mốc tâm lý 1.700 điểm.
Chỉ số giằng co dưới tham chiếu gần như cả phiên, có lúc thủng 1.680 điểm (kết phiên sáng ở 1.679,01 điểm) trước khi lực cầu bắt đáy xuất hiện cuối phiên giúp đảo chiều tăng nhẹ. HOSE có 188 mã tăng, 115 mã giảm; HNX-Index tăng 0,05 điểm lên 257,96 điểm, UPCoM-Index tăng 0,2 điểm lên 125,22 điểm. VHM giảm hơn 4% xuống 57.800 đồng là lực cản lớn nhất; ở chiều ngược lại, HPG (+2,7%), TCB (+2,1%) và nhóm thép, xây dựng nâng đỡ chỉ số, PNJ tăng trần (+6,8%) trước thềm đại hội cổ đông bất thường ngày 21/10.
Thanh khoản vẫn thấp, khoảng 13.000 tỷ đồng trên HOSE. Khối ngoại bán ròng khoảng 275 tỷ đồng toàn thị trường (khoảng 220 tỷ đồng trên HOSE), tập trung ở ACB và VHM (mỗi mã hơn 135 tỷ đồng); TCB được mua ròng mạnh nhất (hơn 345 tỷ đồng).
Về chính sách, sau cuộc họp với 46 ngân hàng thương mại ngày 19/10, Thống đốc Ngân hàng Nhà nước yêu cầu giảm lãi suất cho vay 1,5 – 2%/năm đúng đối tượng, ưu tiên sản xuất, kinh doanh; ngân hàng không thực hiện có thể bị giảm room tín dụng. Về kỹ thuật, VN-Index đóng cửa sát dưới đường xu hướng nối hai đáy tháng 3 và tháng 8; vùng 1.650 – 1.680 điểm là hỗ trợ, kháng cự gần ở mốc 1.700 điểm và vùng 1.715 điểm.
Ngoài nước: Phố Wall hồi phục phiên 19/10 (giờ Mỹ), phiên chốt gần nhất, khi nhà đầu tư quay lại mua cổ phiếu công nghệ và AI sau đợt bán tháo tuần trước: Dow Jones giảm 36,38 điểm (-0,07%) xuống 51.966,03 điểm; S&P 500 tăng 0,41% lên 7.690,73 điểm; Nasdaq Composite tăng 1,11% lên 26.430,89 điểm.
Đà tăng chưa lan rộng khi 7/11 nhóm ngành của S&P 500 đóng cửa giảm; tiêu dùng không thiết yếu (+2,7%) và công nghệ (+1,2%) dẫn đầu, trong khi tiện ích (-2%) và bất động sản (-1,2%) giảm mạnh nhất. Chứng khoán Châu Âu giảm (DAX -1,2%, FTSE 100 -1,1%) do lo ngại bất ổn xã hội tại Pháp và Italy.
Chỉ số USD Index (DXY) quanh 101,95 điểm sáng 20/10; theo CME FedWatch, xác suất Fed giữ nguyên lãi suất tại cuộc họp 27 – 28/10 khoảng 84%, trong khi thị trường đặt cược trên 90% Fed tăng lãi suất vào tháng 12; Chủ tịch Fed Kevin Warsh chưa đưa ra tín hiệu rõ ràng.
Về địa chính trị, giá dầu vẫn được hỗ trợ khi lực lượng Houthi tấn công các cơ sở năng lượng, quân sự của Ả-rập Xê-út, trong khi Mỹ tạm miễn một số biện pháp trừng phạt và thuế quan đối với Nga.
Chuyên gia nói gì?
Các chuyên gia phân tích tài chính Kafi nhận định phiên 20/10 cho thấy VN-Index mới chỉ hồi kỹ thuật nhẹ chứ chưa có tín hiệu đảo chiều: chỉ số có lúc thủng mốc 1.680 điểm rồi lấy lại tham chiếu nhờ lực cầu bắt đáy cuối phiên, đóng cửa ở 1.691,97 điểm (+0,13%), vẫn dưới mốc tâm lý 1.700 điểm và sát dưới đường xu hướng nối hai đáy tháng 3 và tháng 8.
Diễn biến phân hóa: VHM (-4%) tiếp tục gây áp lực, trong khi dòng tiền rải vào HPG (+2,7%), TCB (+2,1%) và nhóm thép, xây dựng, cùng một số cổ phiếu vừa và nhỏ tăng trần; chỉ đạo giảm lãi suất cho vay 1,5 – 2%/năm vẫn đè lên kỳ vọng biên lãi ròng của nhóm ngân hàng.
Điểm cần thận trọng là thanh khoản chỉ khoảng 13.000 tỷ đồng trên HOSE, giảm gần 6% so với phiên 19/10, trong khi khối ngoại tiếp tục bán ròng khoảng 275 tỷ đồng dù đã hạ nhiệt, cho thấy lực cầu chủ động chưa trở lại.
Bên ngoài, Phố Wall hồi phục phiên 19/10 (Nasdaq +1,11%) nhờ cổ phiếu công nghệ nhưng đà tăng chưa lan rộng; xác suất Fed giữ nguyên lãi suất tại cuộc họp 27 – 28/10 khoảng 84% nhưng thị trường vẫn đặt cược trên 90% Fed tăng lãi suất vào tháng 12, cùng giá dầu Brent còn quanh 109,5 USD/thùng nên rủi ro lạm phát và lãi suất chưa thể loại trừ.
Chưa nên giải ngân mạnh khi VN-Index vẫn dưới mốc 1.700 điểm với thanh khoản thấp và khối ngoại còn bán ròng — hạn chế mua đuổi nếu chỉ số hồi lên vùng kháng cự 1.700 – 1.715 điểm. Duy trì tỷ trọng cổ phiếu ở mức vừa phải, chỉ giải ngân thăm dò từng phần vào các cổ phiếu đầu ngành có nền tảng tốt khi VN-Index lấy lại và giữ vững mốc 1.700 điểm kèm thanh khoản cải thiện bền vững.
Tiếp tục kiểm soát tỷ lệ sử dụng margin, thu hẹp vị thế ở nhóm cổ phiếu có hệ số beta cao và đặt kỷ luật cắt lỗ rõ ràng nếu chỉ số thủng vùng hỗ trợ 1.650 – 1.680 điểm, đồng thời thận trọng với cổ phiếu biến động mạnh như VHM (-4%), nhóm ngân hàng nhạy cảm với chính sách giảm lãi suất cho vay và những mã bị khối ngoại bán ròng mạnh như ACB, VHM, trong bối cảnh khả năng Fed tăng lãi suất vào tháng 12 chưa được loại trừ.
Nhóm ngành ưu tiên: Dòng tiền phiên 20/10 phân hóa và chuyển sang nhóm có câu chuyện riêng: thép và xây dựng (HPG +2,7%; VCG, KBC, NKG tăng từ 3% đến hơn 5,6%), ngân hàng chọn lọc (TCB +2,1%, được khối ngoại mua ròng hơn 345 tỷ đồng), bán lẻ (PNJ tăng trần, MWG tăng nhẹ) và một số cổ phiếu vừa và nhỏ tăng trần (TNH, SZC, SMC, DPG). Ngược lại, VHM (-4%) và các ngân hàng nhạy cảm với việc giảm lãi suất cho vay như SSB, LPB, HDB (giảm 1,3% đến 2,9%) chịu áp lực, còn khối ngoại bán ròng mạnh ACB và VHM. Trong bối cảnh này, nhà đầu tư nên kiên nhẫn quan sát và ưu tiên các nhóm có dòng tiền dẫn dắt hoặc kỳ vọng kết quả kinh doanh quý III tích cực như thép, xây dựng, bán lẻ, đồng thời hạn chế các nhóm tiếp tục chịu áp lực bán ròng của khối ngoại và áp lực về biên lãi.
Phiên 21/10, VN-Index được dự báo tiếp tục giằng co, rung lắc trong vùng 1.680 – 1.715 điểm sau nhịp hồi nhẹ ngày 20/10 (đóng cửa 1.691,97 điểm, có lúc thủng 1.680 điểm); thanh khoản và dòng vốn khối ngoại sẽ là yếu tố quyết định để xác nhận chỉ số có giữ được vùng hỗ trợ 1.650 – 1.680 điểm hay không, bên cạnh tác động của chỉ đạo giảm lãi suất cho vay lên nhóm ngân hàng, mùa báo cáo lợi nhuận quý III, kỳ vọng về cuộc họp của Fed ngày 27 – 28/10, giá dầu và diễn biến giá xăng dầu trong nước trước kỳ điều hành ngày 22/10.
Chuyên mục được phối hợp thực hiện bởi Công ty Cổ phần Chứng khoán Kafi.
Theo dõi các bài viết phân tích tài chính chuyên sâu hàng ngày tại chuyên trang NewZMoney và đón xem chương trình NewZMoney phát sóng chiều Thứ 7 hàng tuần trên HTV9.
(MINH KHANG, CHUYÊN GIA PHÂN TÍCH TÀI CHÍNH KAFI)