Sau hơn 3 năm duy trì và chờ đợi cơ hội hạ nhiệt, Ủy ban Thị trường Mở Liên bang (FOMC) thuộc Cục Dự trữ Liên bang Mỹ (FED) đã nhất trí 12-0 quyết định nâng lãi suất tham chiếu thêm 25 điểm cơ bản, đưa biên độ lên mức 3,75% – 4%. Cụ thể là, đây là lần tăng lãi suất đầu tiên của cơ quan này kể từ tháng 7/2023, đánh dấu một bước đảo chiều đáng chú ý trong quỹ đạo điều hành tiền tệ quốc tế.
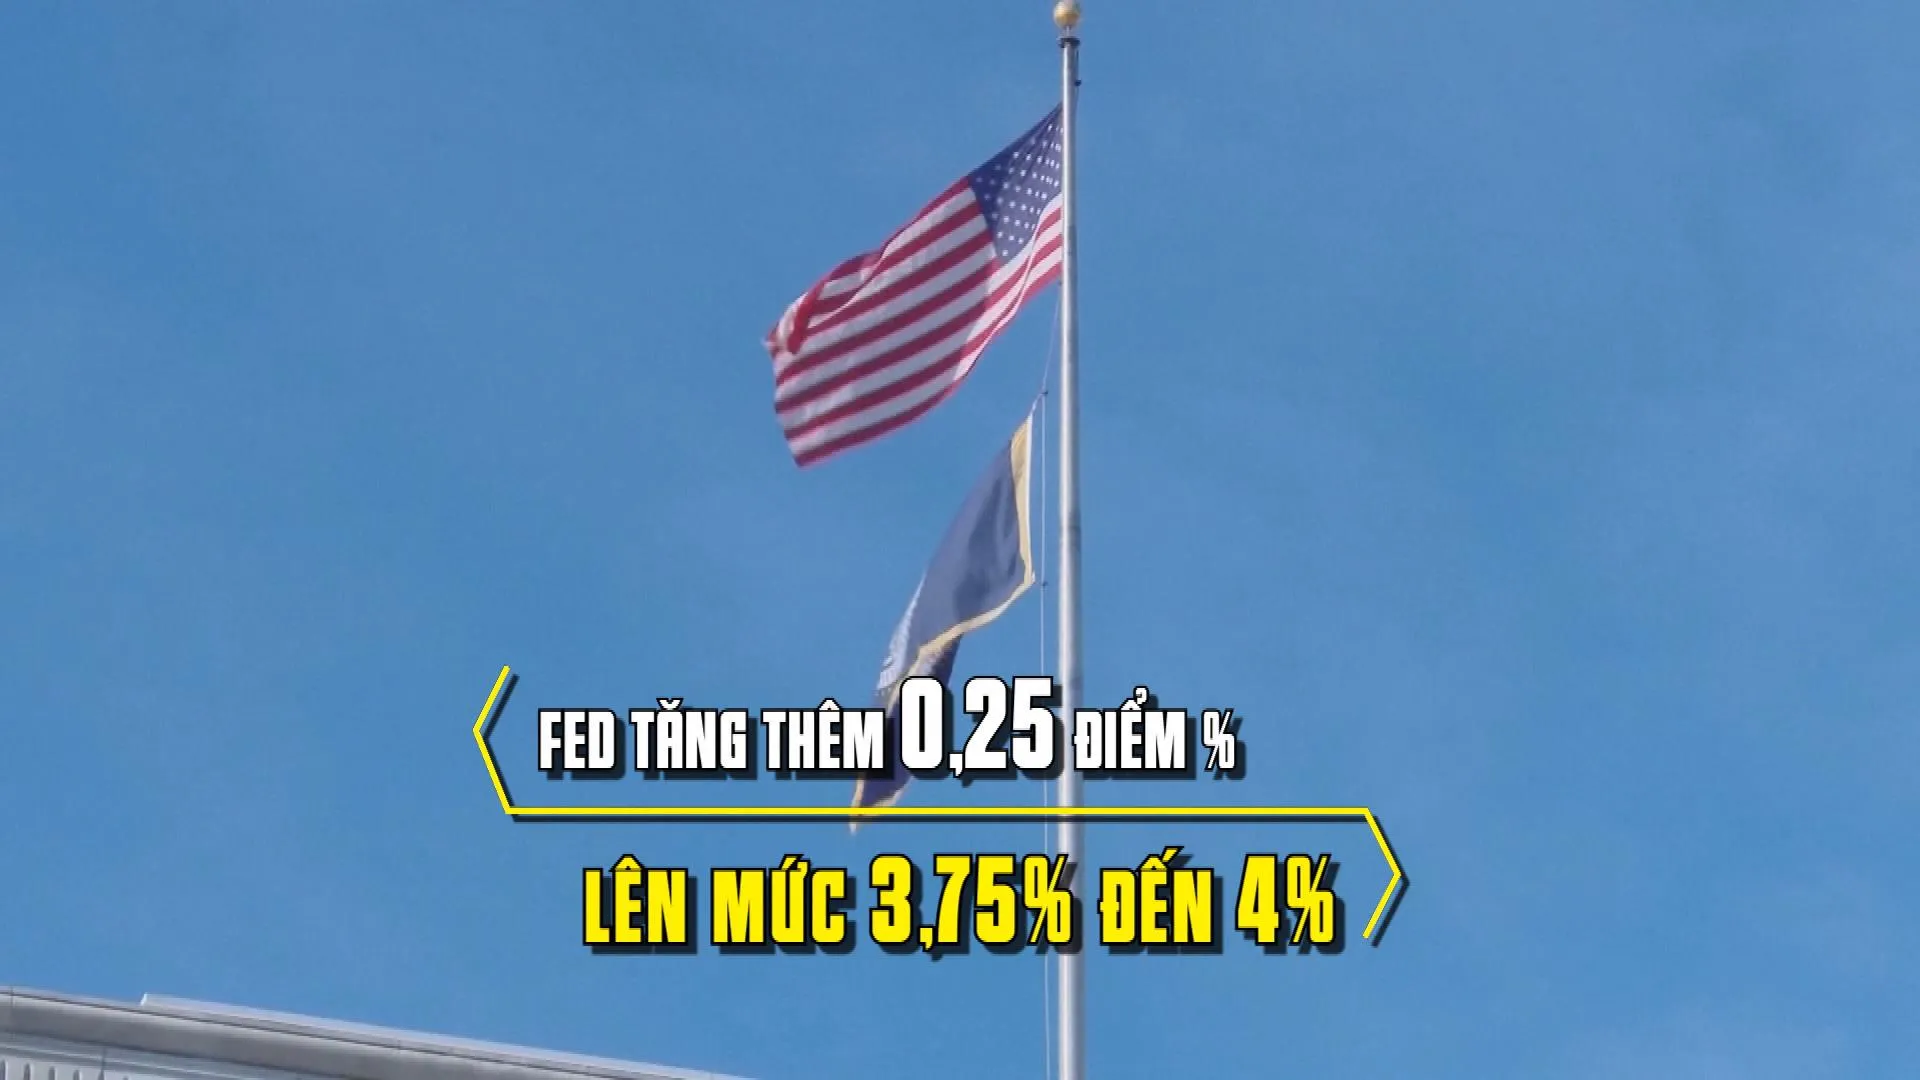
Quyết định FED tăng lãi suất lên 3,75% – 4% đánh dấu bước đảo chiều chính sách tiền tệ sau 3 năm
Ngay sau đó, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 2 năm vọt lên 4,744%, trong khi kỳ hạn 10 năm tiếp tục neo quanh ngưỡng 5%. Bên cạnh đó, lãi suất vay mua nhà cố định 30 năm tại Mỹ chạm mốc 7,19%, đẩy gánh nặng chi phí vay nợ tiêu dùng tăng mạnh. Tuy nhiên, tác động không chỉ gói gọn trong nội địa nước Mỹ mà nhanh chóng lan rộng ra toàn cầu.
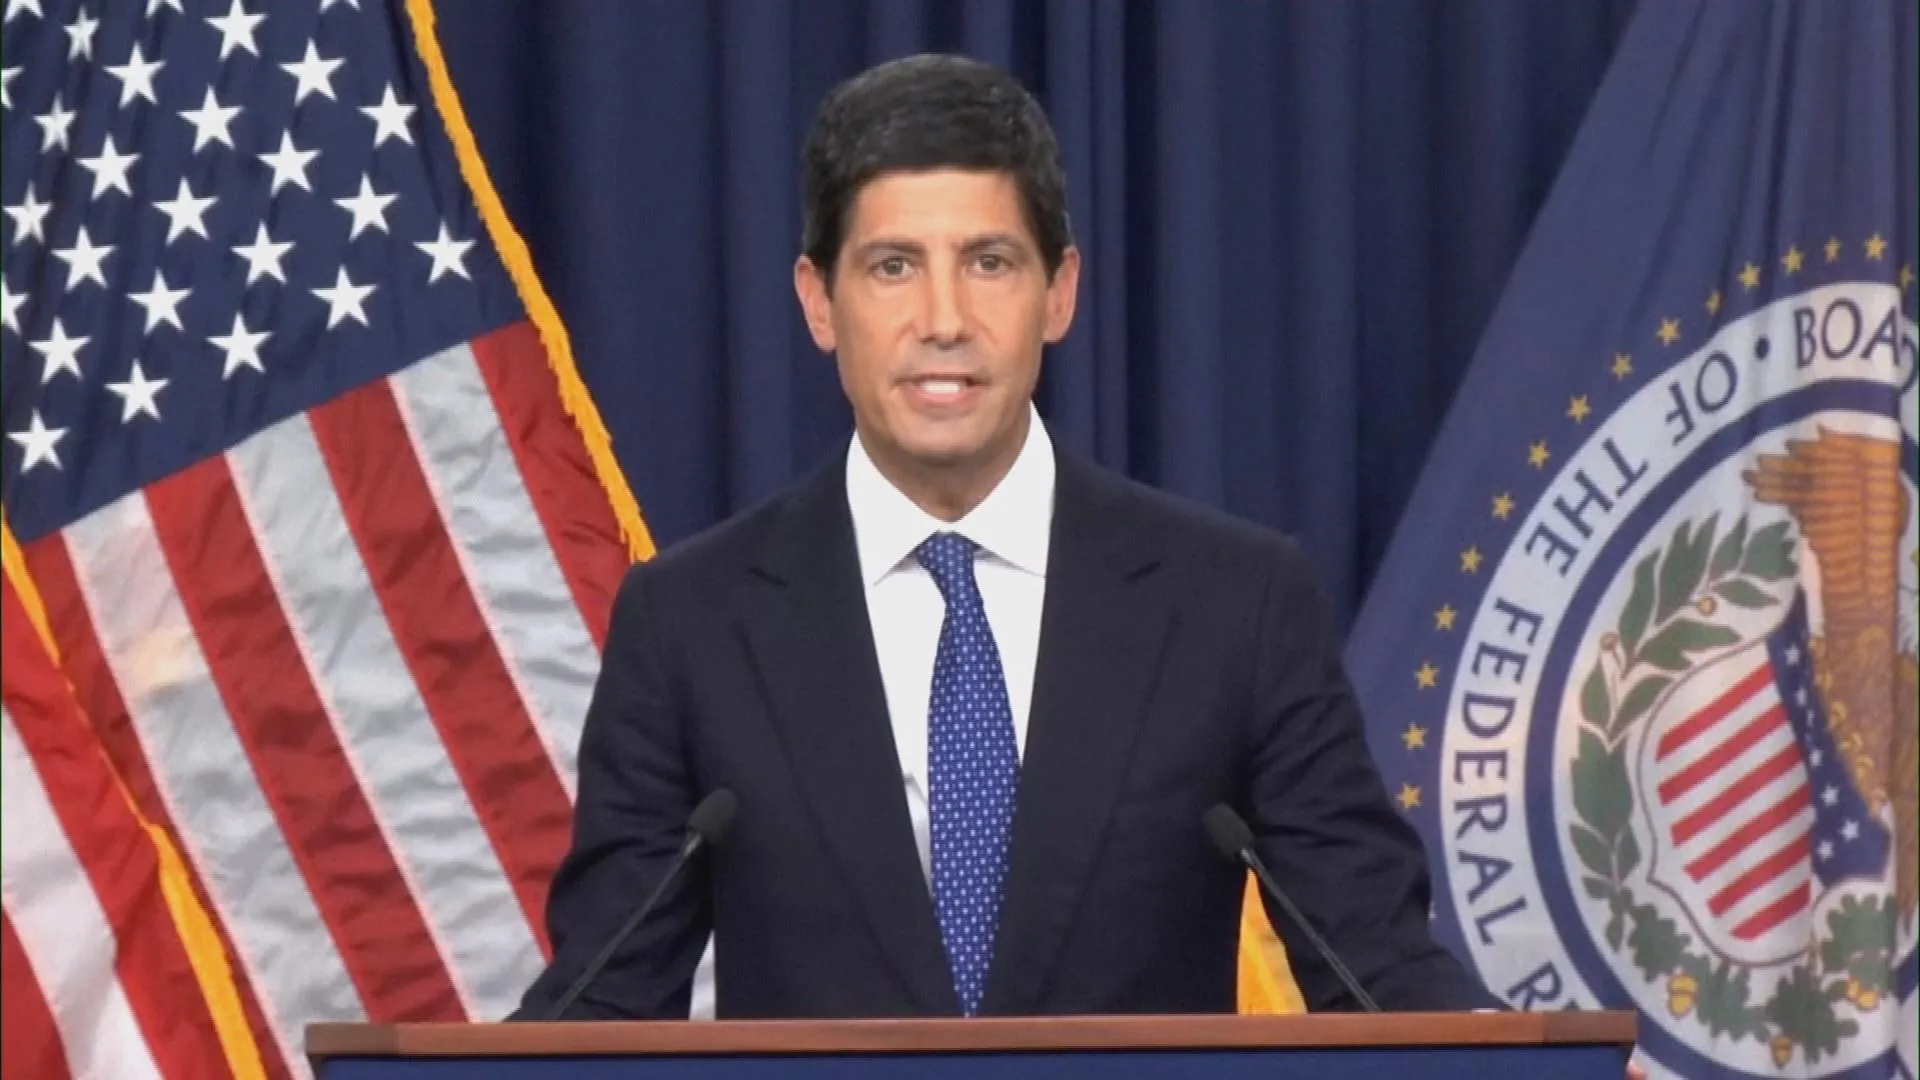
Đặc biệt, giới quan sát nhận định FED nhiều khả năng sẽ tiến hành thêm một đợt tăng lãi suất nữa vào kỳ họp tháng 12 tới (đưa biên độ lên 4% – 4,25%), trước khi giữ ổn định suốt năm 2027 và chỉ tính đến khả năng cắt giảm vào đầu năm 2028.
Biến số FED tăng lãi suất tác động thế nào đến tỷ giá USD/VND và doanh nghiệp?
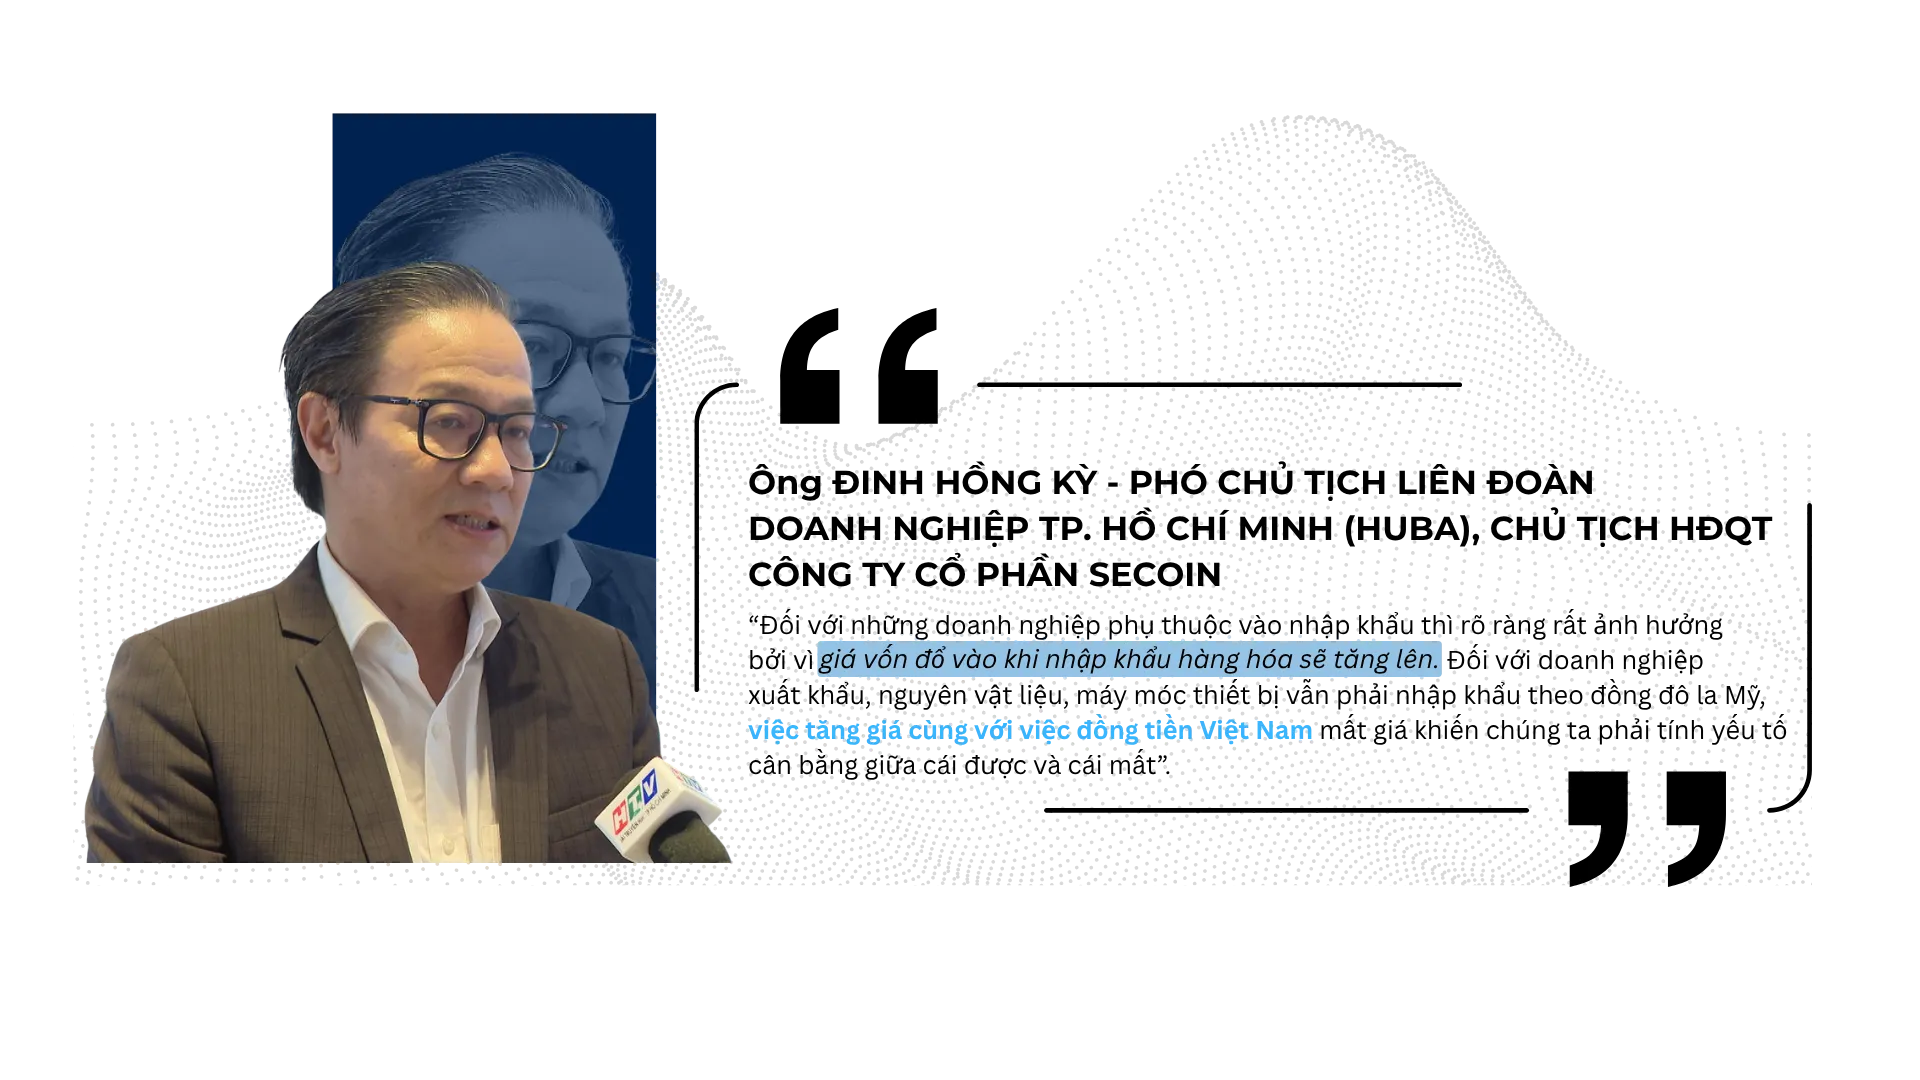
Do đó, việc đồng USD mạnh lên trên thị trường quốc tế đã ngay lập tức tạo áp lực lớn lên tỷ giá trong nước. Mặc dù các doanh nghiệp xuất khẩu thường được kỳ vọng hưởng lợi từ việc tỷ giá tăng, thực tế chi phí nguyên liệu và máy móc nhập khẩu bằng ngoại tệ lại bào mòn biên lợi nhuận.
Mặt khác, trong 8 tháng đầu năm, TP. Hồ Chí Minh đã ghi nhận mức nhập siêu hàng hóa với giá trị hơn 6,2 tỷ USD, khiến bài toán cân bằng tỷ giá càng trở nên cấp bách. Các chỉ báo kinh tế tài chính ghi nhận sự cộng hưởng áp lực rõ rệt.
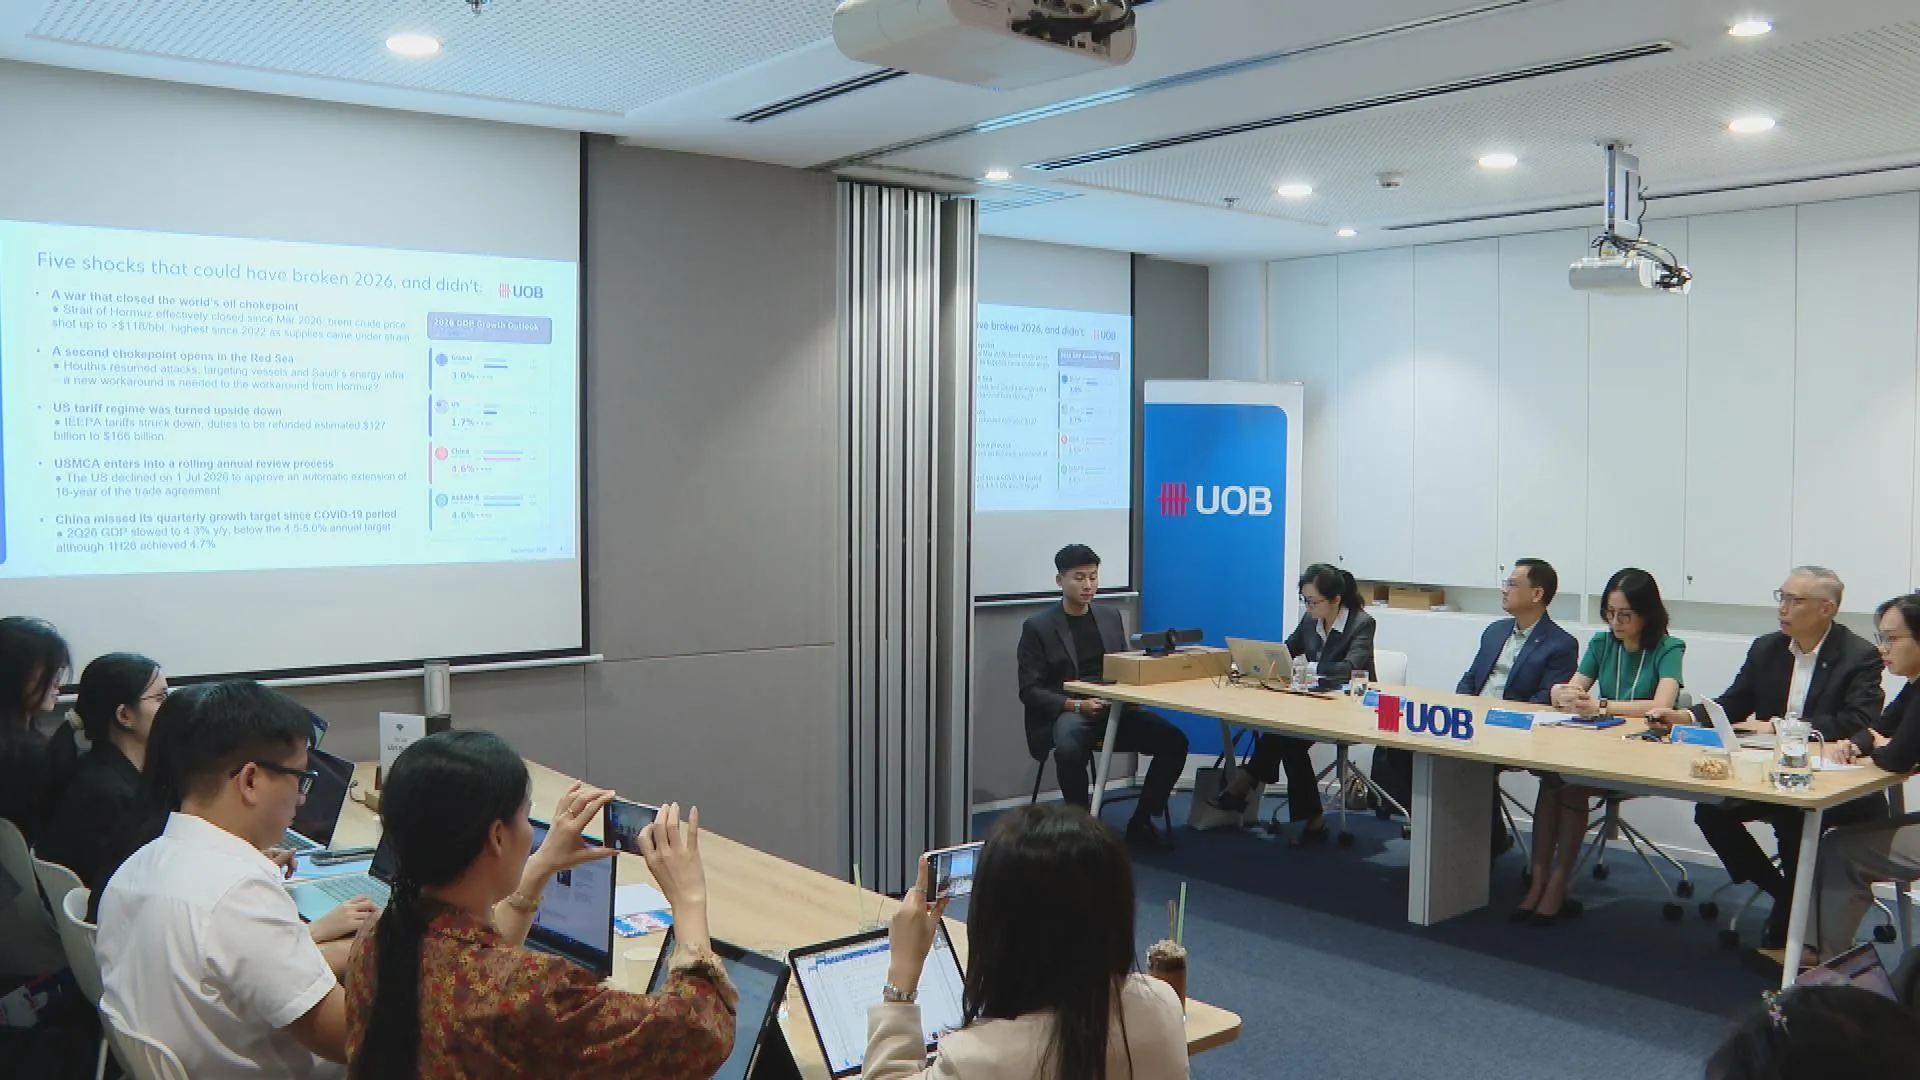
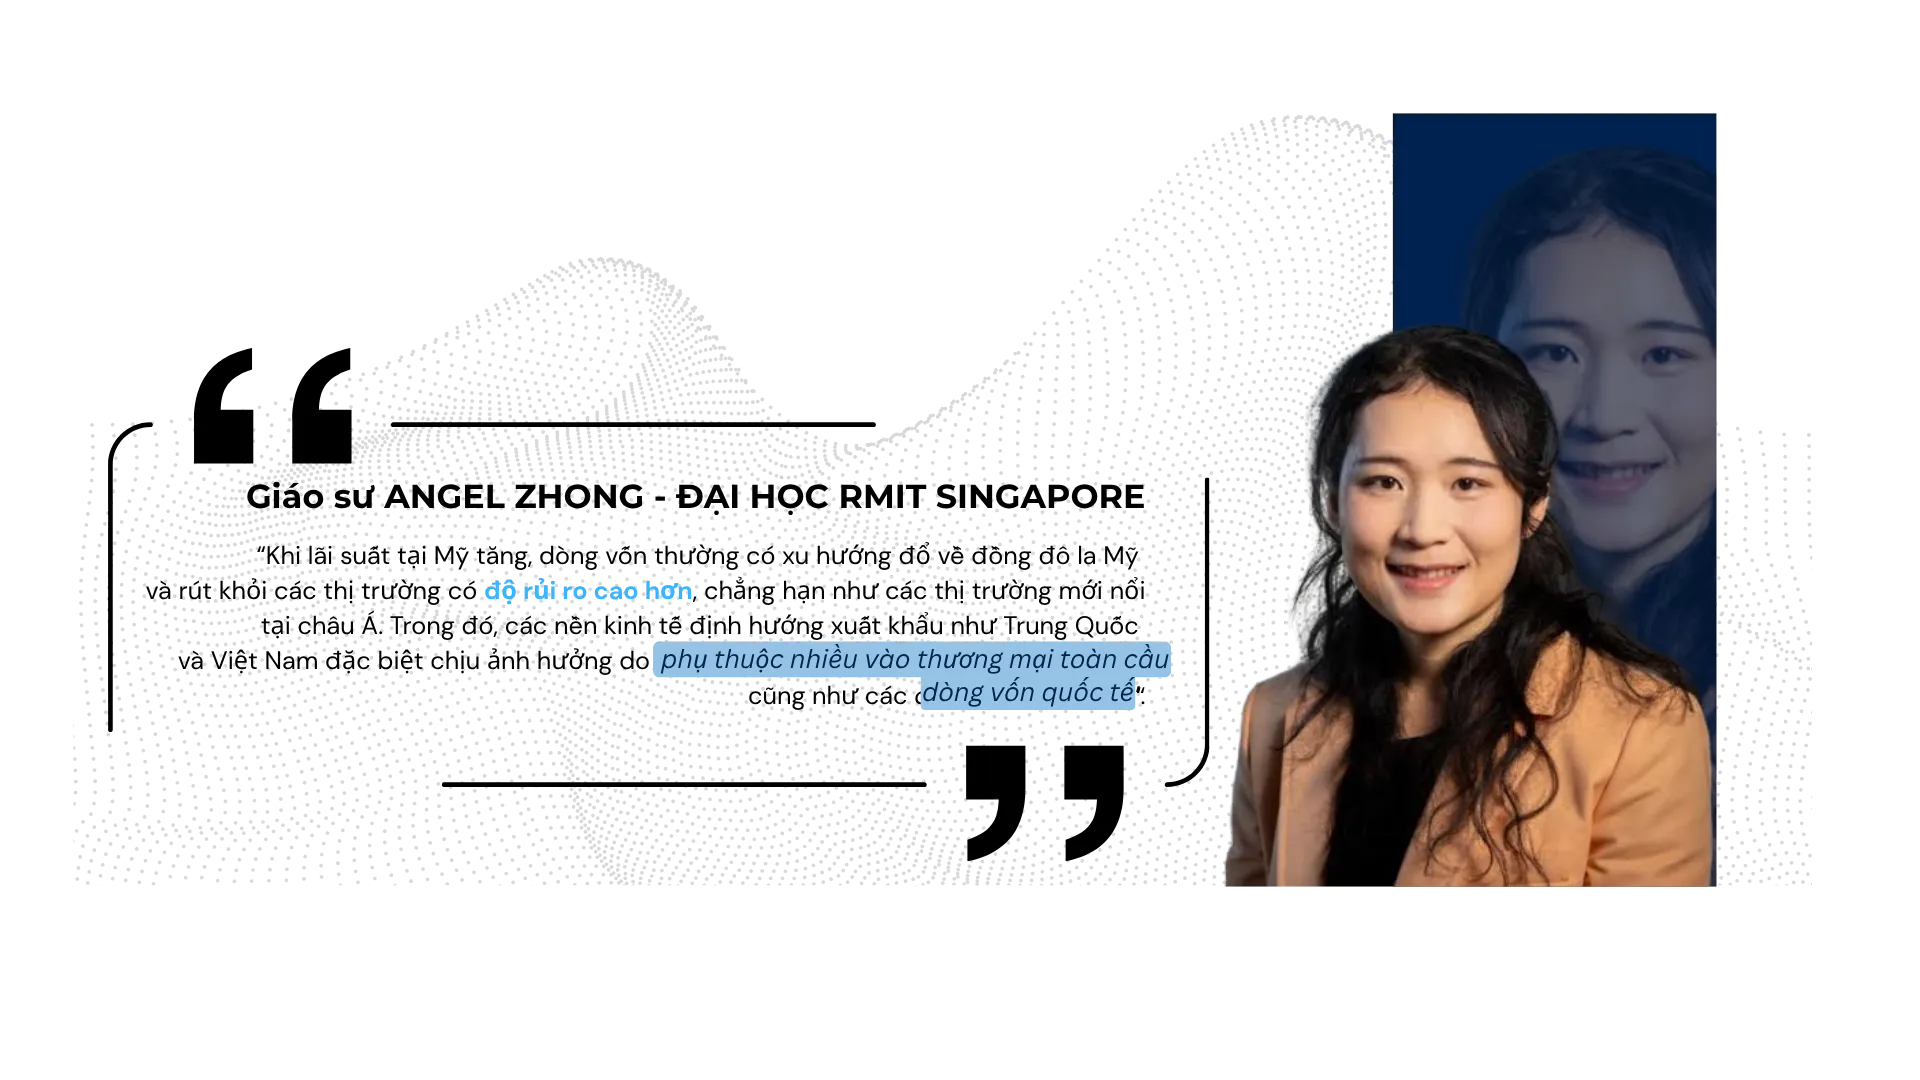
Về phía thị trường tài chính quốc tế, lợi suất trái phiếu chính phủ Mỹ các kỳ hạn then chốt tiếp tục duy trì mức cao (kỳ hạn 2 năm đạt 4,744%, kỳ hạn 10 năm xấp xỉ 5%), cùng với chi phí vay mua nhà 30 năm neo ở mức 7,19%, khiến dòng vốn ngoại có xu hướng rút khỏi các thị trường mới nổi để trú ẩn vào tài sản định danh bằng USD.
Liên quan đến việc cân đối thương mại nội địa, khoản thâm hụt thương mại hơn 6,2 tỷ USD của TP. Hồ Chí Minh trong 8 tháng đầu năm làm gia tăng đột biến nhu cầu ngoại tệ, qua đó cộng hưởng thêm áp lực lên tỷ giá quy đổi USD/VND từ nay đến cuối năm.
Vì vậy, áp lực điều hành vĩ mô đang đè nặng lên các công cụ thanh khoản để vừa ghìm giữ tỷ giá, vừa tránh can thiệp quá mức làm mỏng nguồn dự trữ ngoại hối quốc gia.
Trước những biến động khó lường từ bên ngoài, TP. Hồ Chí Minh đang đứng trước bài toán kinh tế đòi hỏi tính chuẩn xác rất cao. Thực tế cho thấy, sau khi đạt mức tăng trưởng GRDP 8,55% trong 6 tháng đầu năm và Quý III ước tính chỉ đạt khoảng 9%, thành phố buộc phải bứt tốc mạnh mẽ với mức tăng trên 13,5% trong Quý IV mới có thể cán đích mục tiêu 10% trở lên cho cả năm 2026.
Thích ứng linh hoạt trước chu kỳ FED tăng lãi suất kéo dài
Theo đó, cơ quan quản lý tiền tệ không thể nới lỏng tùy ý khi chỉ số giá tiêu dùng đang dần tiệm cận mức mục tiêu 4,5%. Thay vào đó, Ngân hàng Nhà nước được dự báo sẽ tiếp tục giữ lãi suất điều hành ổn định quanh ngưỡng 4,5%, kết hợp điều tiết nhịp nhàng thanh khoản qua kênh thị trường mở (OMO) và cơ chế điều hành tỷ giá tham chiếu hằng ngày.
Đồng thời, công cụ phù hợp hơn để hỗ trợ tăng trưởng hiện nay là đẩy mạnh chính sách tài khóa thay vì phụ thuộc vào chính sách tiền tệ. Cụ thể, thành phố cần tập trung đẩy nhanh tiến độ giải ngân vốn đầu tư công, cải cách thủ tục hành chính và nâng cao hiệu quả sử dụng nguồn vốn của nền kinh tế.
Về phía cộng đồng kinh doanh, các doanh nghiệp cần chủ động sử dụng các công cụ phòng ngừa rủi ro tỷ giá, quản trị dòng tiền chặt chẽ và đầu tư nâng cao năng lực sản xuất. Nhờ đó, nền kinh tế thành phố không chỉ tăng khả năng chống chịu trước các cú sốc bên ngoài mà còn tạo lập nền tảng nội lực vững chắc để tiếp tục tiến về phía trước.