
 Tin tức
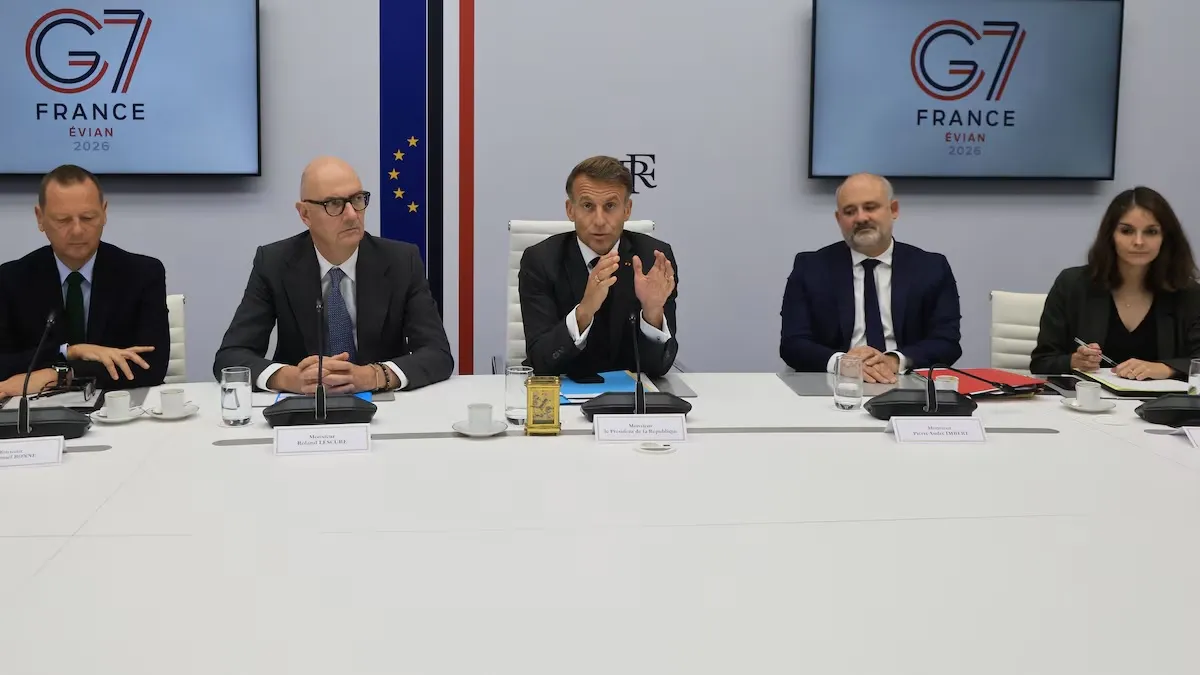
Ngày 2/10, Nhóm các nước có nền kinh tế phát triển G7 thống nhất giải phóng 100 triệu thùng diesel, dầu thô và các sản phẩm dầu mỏ từ kho dự trữ, dưới sự điều phối của Cơ quan Năng lượng Quốc tế (IEA).
Lượng dự trữ này sẽ được đưa ra thị trường trong 4 tháng, trong đó một lượng đáng kể diesel được giải phóng ngay trong 20 ngày đầu. G7 cũng cam kết không áp đặt hạn chế xuất khẩu năng lượng giữa các thành viên.
Động thái này đã lập tức tác động tới thị trường. Giá dầu Brent giảm xuống khoảng 102 USD/thùng, trong khi giá diesel kỳ hạn ở Mỹ và châu Âu cũng đi xuống khi thị trường kỳ vọng có thêm nguồn cung.
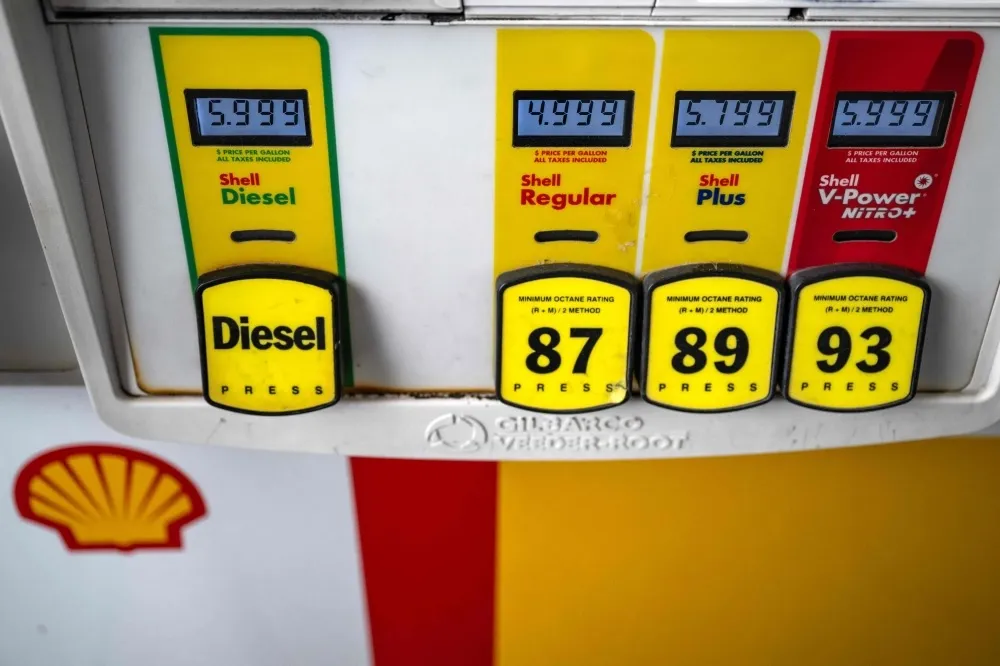
Diesel là nhiên liệu thiết yếu đối với xe tải, máy móc nông nghiệp, xây dựng, công nghiệp và nhiều hoạt động vận tải. Vì vậy, khi diesel tăng giá, tác động không chỉ xuất hiện tại trạm xăng mà có thể lan vào chi phí vận chuyển, sản xuất và cuối cùng là giá hàng hóa.
Trong nhiều tháng qua, thị trường này liên tiếp chịu những cú sốc từ nhiều hướng.
Trước hết là xung đột với Iran. Trung Đông không chỉ là nguồn cung dầu thô lớn mà còn sở hữu hệ thống lọc dầu và xuất khẩu nhiên liệu quan trọng. Chiến sự đã làm gián đoạn nguồn cung từ khu vực, trong khi căng thẳng quanh eo biển Hormuz tiếp tục tạo rủi ro đối với một trong những tuyến vận chuyển năng lượng quan trọng nhất thế giới.
Cùng lúc, nguồn cung từ Nga tiếp tục bị thu hẹp. Moscow đã kéo dài lệnh hạn chế xuất khẩu diesel đến hết tháng 10 trong bối cảnh nhiều nhà máy lọc dầu của nước này bị ảnh hưởng bởi các cuộc tấn công của Ukraine.
Nga vốn là một trong những nhà xuất khẩu diesel lớn của thế giới, vì vậy việc nguồn hàng này giảm xuống càng làm thị trường thêm căng thẳng.
Đến đầu tháng 10, thêm một nguồn cung lớn khác thu hẹp. Các nhà máy lọc dầu Trung Quốc tạm ngừng phần lớn hoạt động xuất khẩu xăng, diesel và nhiên liệu hàng không trong tháng 10, ngoại trừ một số thị trường, nhằm ưu tiên bổ sung nguồn cung trong nước.
Trung Quốc là trung tâm lọc dầu lớn nhất thế giới, nên dù nước này không phải lúc nào cũng xuất khẩu với khối lượng ổn định, việc hàng hóa Trung Quốc vắng mặt vẫn làm giảm lượng nhiên liệu có thể mua trên thị trường quốc tế.
Tại châu Á, những tác động đã xuất hiện. Biên lợi nhuận lọc xăng có thời điểm vượt 50 USD/thùng so với dầu Brent, trong khi tồn kho sản phẩm chưng cất nhẹ tại Singapore xuống mức thấp nhất trong 5 năm.
Trong khi đó ở châu Âu, sức ép đang hiện lên rõ nhất.
Do tác động từ xung đột Nga - Ukraine, Liên minh châu Âu cấm nhập khẩu các sản phẩm dầu mỏ của Nga và phải tái cấu trúc nguồn cung. Khi nguồn hàng từ Trung Đông tiếp tục bị gián đoạn, châu Âu ngày càng phụ thuộc vào diesel từ Mỹ.
Điều này giải thích vì sao khả năng Mỹ hạn chế xuất khẩu diesel từng gây lo ngại lớn tại châu Âu. Washington đã gây sức ép để Pháp và Đức mở kho dự trữ, cho rằng các đồng minh cần cùng chia sẻ trách nhiệm đưa thêm nhiên liệu ra thị trường.
Nhưng đằng sau tranh luận này là một vấn đề đã tích tụ trong nhiều năm. Châu Âu ngày càng phụ thuộc vào nhiên liệu nhập khẩu khi năng lực lọc dầu trong khu vực thu hẹp. Khoảng 30 trong gần 100 nhà máy lọc dầu đã đóng cửa kể từ năm 2009, khiến công suất lọc dầu của châu Âu và các nước lân cận giảm từ khoảng 17,5 triệu thùng/ngày xuống còn 14,4 triệu thùng/ngày vào năm ngoái.
Trong điều kiện bình thường, phần thiếu hụt có thể được bù bằng nguồn hàng từ bên ngoài. Nhưng trong tình hình thế giới diễn biến phức tạp như hiện nay, sự phụ thuộc vào nhập khẩu khiến châu Âu dễ chịu tác động hơn khi thị trường biến động.
Đó cũng là lý do châu Âu phải cân nhắc kỹ khi sử dụng kho dự trữ. Đưa thêm diesel ra thị trường có thể giúp hạ nhiệt giá nhiên liệu trước mắt, nhưng cũng làm giảm lượng dự phòng nếu nguồn cung tiếp tục căng thẳng trong những tháng tới khi thế giới bước vào mùa đông.
Tuy nhiên, kho dự trữ chiến lược về bản chất chỉ là công cụ ứng phó khẩn cấp, không phải một nguồn cung lâu dài.
Hồi cuối tháng 2 đầu tháng 3 năm nay, khi xung đột Iran làm rung chuyển thị trường năng lượng, các thành viên IEA đã phối hợp cam kết giải phóng tới 400 triệu thùng, đợt sử dụng dự trữ khẩn cấp lớn nhất từ trước đến nay.
Đến đầu tháng 10, khoảng 2/3 lượng cam kết đó đã được đưa ra thị trường. Việc G7 tiếp tục phải mở kho chỉ sau vài tháng cho thấy sức ép chưa được giải quyết tận gốc.
Dầu dự trữ có thể bù đắp một phần lượng hàng thiếu hụt và trấn an thị trường, nhưng nó không thể nhanh chóng sửa chữa các nhà máy lọc dầu bị hư hại, tạo thêm công suất lọc dầu ở châu Âu hay bảo đảm tuyến Hormuz luôn thông suốt. Việc đưa thêm dầu thô ra thị trường chỉ phát huy đầy đủ tác dụng khi các nhà máy còn đủ khả năng chế biến lượng dầu đó thành nhiên liệu thành phẩm.
Diễn biến những tháng qua cho thấy thị trường nhiên liệu toàn cầu ngày càng chịu tác động đồng thời của chiến tranh, chính sách thương mại và những quyết định bảo đảm an ninh năng lượng trong nước.
Quyết định của G7 còn cho thấy một nghịch lý của thị trường năng lượng hiện nay. Đó là thế giới vẫn sản xuất một lượng dầu thô rất lớn, nhưng an ninh năng lượng không chỉ được quyết định bởi có bao nhiêu dầu dưới lòng đất; mà còn phụ thuộc vào nơi dầu được lọc, tuyến đường vận chuyển, lượng nhiên liệu dự trữ và việc các quốc gia có sẵn sàng tiếp tục chia sẻ nguồn cung khi khủng hoảng xảy ra hay không.
Trong một thị trường ngày càng phân mảnh bởi xung đột và cạnh tranh địa chính trị, chính những mắt xích đó đang trở thành điểm dễ tổn thương nhất.